
情報更新日:2026年11月9日
老齢厚生年金を受け取りながら厚生年金に入って働くと、給料と年金の合計によっては老齢厚生年金が減らされます。これが在職老齢年金です。2026年4月から、年金が減り始める基準額(支給停止調整額)が月51万円から65万円に引き上げられ、減らされる人は大きく減りました。
この記事では、日本年金機構の公式情報(確認日:2026年11月9日)をもとに、老齢厚生年金が月10万・15万・20万円の人が、給料(総報酬月額相当額)月30万〜60万円で働いた場合に、年金がいくら止まるかを、改正前の基準(51万円)と比べて試算しました。
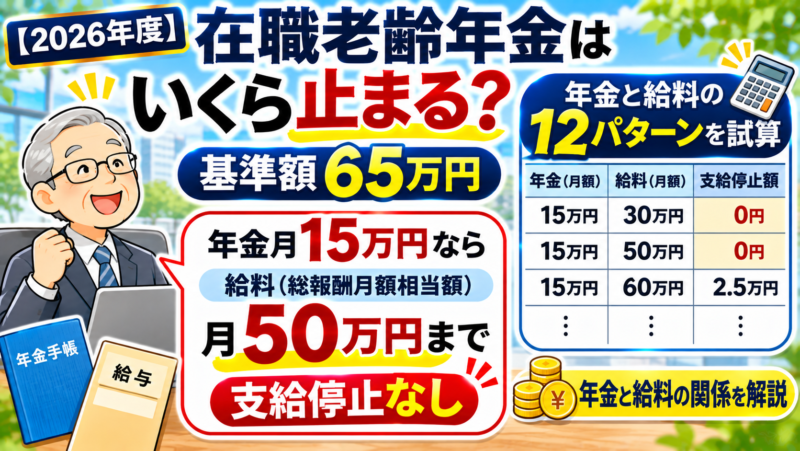
結論:老齢厚生年金が月15万円なら、給料(総報酬月額相当額)が月50万円まで在職老齢年金による支給停止はない(2026年4月から)
- 在職老齢年金で年金が減るのは「老齢厚生年金の月額+総報酬月額相当額(賞与を含む月平均)」が月65万円を超えたとき。超えた分の半分が止まる(60〜64歳の高年齢雇用継続給付との調整は別)
- 改正前の51万円なら、年金月15万円・給料月50万円で月7万円止まっていた
- 老齢基礎年金は、どれだけ給料が多くても減らない
在職老齢年金の仕組み|65万円を超えた分の半分が止まる
| 項目 | 内容 |
|---|---|
| 対象 | 老齢厚生年金を受け取りながら厚生年金に加入して働く人(70歳以上は、70歳未満なら厚生年金の被保険者になる勤務条件で働く人) |
| 基本月額 | 老齢厚生年金(報酬比例部分)の月額。加給年金額は除く。老齢基礎年金は含まない |
| 総報酬月額相当額 | その月の標準報酬月額+その月以前1年間の標準賞与額の合計÷12 |
| 支給停止調整額 | 月65万円(2026年度)。2025年度は51万円(2024年度は50万円) |
| 年金の支給月額 | 基本月額+総報酬月額相当額が65万円以下なら全額。超えると「基本月額-(基本月額+総報酬月額相当額-65万円)÷2」 |
出典:日本年金機構「在職老齢年金の計算方法」「在職中の年金(在職老齢年金制度)」。65歳未満の人も、2022年4月以降は同じ計算方法。止まる額は基本月額が上限で、計算上の停止額が基本月額以上なら老齢厚生年金は全額支給停止になる(加給年金額がある場合は、その支給にも影響することがある)。
たとえば年金が月20万円、給料が月50万円なら、合計70万円が65万円を5万円超えるので、その半分の2万5千円が止まり、年金は月17万5千円になります。年金の一部が止まっている範囲では、総報酬月額相当額が1万円増えると、止まる額は5千円増えます。ただし、標準報酬月額は等級で決まり、賞与は直近1年の標準賞与額で計算されるので、実際の給料の増え方とは一致せず、給料と年金の受取総額が必ず5千円増えるわけではありません。
試算:年金と給料の組み合わせで止まる額
老齢厚生年金が月15万円の人が受け取れる年金(月額)
2026年4月から(65万円)改正前(51万円)
下の表の「月15万円」の行から、止まった後に受け取れる年金をグラフにしたもの。
| 老齢厚生年金(月額) | 給料 月30万円 | 給料 月40万円 | 給料 月50万円 | 給料 月60万円 |
|---|---|---|---|---|
| 月10万円 | 止まらない改正前:止まらない | 止まらない改正前:止まらない | 止まらない改正前:月45,000円 | 月25,000円止まる改正前:月95,000円 |
| 月15万円 | 止まらない改正前:止まらない | 止まらない改正前:月20,000円 | 止まらない改正前:月70,000円 | 月50,000円止まる改正前:月120,000円 |
| 月20万円 | 止まらない改正前:止まらない | 止まらない改正前:月45,000円 | 月25,000円止まる改正前:月95,000円 | 月75,000円止まる改正前:月145,000円 |
上段は2026年4月からの基準(65万円)で止まる額(月額)、下段は改正前の基準(51万円)で止まっていた額。「給料」は総報酬月額相当額(賞与を含む月平均)。老齢基礎年金は含まない。数値をもとに筆者計算。
2026年4月からは、表の12パターンのうち年金が止まるのは4パターンだけです。改正前の基準では8パターンで止まっていて、年金月15万円・給料月50万円なら月7万円(年84万円)止まっていました。基準額が14万円上がったことで、止まる額は最大で月7万円少なくなっています。
年金を全額もらえる給料の上限
| 老齢厚生年金(月額) | 2026年4月から(65万円) | 改正前(51万円) |
|---|---|---|
| 月10万円 | 月55万円 | 月41万円 |
| 月15万円 | 月50万円 | 月36万円 |
| 月20万円 | 月45万円 | 月31万円 |
総報酬月額相当額がこの額以下なら、年金は全額支給。数値をもとに筆者計算。
老齢厚生年金が月15万円の人なら、総報酬月額相当額が月50万円以下であれば年金は減りません。ただし、標準報酬月額は実際の月給と違うことがあるので、額面の年収が600万円以下でも必ず全額支給されるとは限りません。総報酬月額相当額が50万円以下なら、在職老齢年金による支給停止を避けるために働く時間や給料を抑える必要はありません。
賞与がある人は「標準報酬月額+直近1年の標準賞与額÷12」で判定
総報酬月額相当額には、直近1年間の賞与(標準賞与額)を12で割った額も入ります。毎月の給料が少なくても、賞与が多いと年金が止まることがあります。
| 働き方の例 | 総報酬月額相当額 | 年金 月15万円の人 | 年金 月20万円の人 |
|---|---|---|---|
| 月給50万円(標準報酬月額50万円)・賞与なし | 500,000円 | 止まらない | 月25,000円止まる |
| 月給40万円(標準報酬月額41万円)・賞与年120万円 | 510,000円 | 月5,000円止まる | 月30,000円止まる |
| 月給40万円(標準報酬月額41万円)・賞与年240万円 | 610,000円 | 月55,000円止まる | 月80,000円止まる |
| 月給30万円(標準報酬月額30万円)・賞与年240万円 | 500,000円 | 止まらない | 月25,000円止まる |
標準報酬月額は等級表で決まり、月給40万円なら41万円、月給30万円なら30万円、月給50万円なら50万円として計算。標準賞与額には1か月150万円の上限があり、賞与は年2回に分けて支給され、上限にかからないとした。止まる額は2026年4月からの基準(65万円)。数値をもとに筆者計算。
月給40万円(標準報酬月額41万円)でも、賞与が年120万円あれば総報酬月額相当額は51万円です。老齢厚生年金が月20万円の人は、月給だけなら止まらないのに、賞与を含めると月3万円止まります。自分が対象になるかは、月給ではなく「標準報酬月額+直近1年の標準賞与額÷12」で確かめる必要があります。
60〜64歳は高年齢雇用継続給付との調整にも注意
65歳になる前の老齢厚生年金(特別支給の老齢厚生年金など)を受け取りながら厚生年金に入って働き、雇用保険の高年齢雇用継続給付も受ける人は、在職老齢年金に加えて年金がさらに止まります。
| 項目 | 内容 |
|---|---|
| 高年齢雇用継続給付 | 雇用保険の加入期間が5年以上ある60歳以上65歳未満の人で、賃金が60歳時点の75%未満に下がった場合に支給。原則として2025年4月1日以降に60歳になった人は最高で賃金の10%(60歳の時点で加入期間5年を満たしていなかった人などは、区分が異なることがある) |
| 年金の追加の支給停止 | 最高で標準報酬月額の4%。60歳になった日が2025年4月1日より前の人などは、給付が最高15%、年金の支給停止が最高6% |
出典:日本年金機構「年金と雇用保険の高年齢雇用継続給付との調整」。
標準報酬月額と実際の賃金がともに26万円で、給付率10%が適用される場合、給付は月26,000円、年金の追加の支給停止は最高で月10,400円です(すでに年金が止まっている場合などは、実際の追加の停止額が異なります)。年金の追加の支給停止が上限の10,400円になる場合、給付26,000円との差は15,600円で、税金などを考えない単純計算ではその分だけ受け取る総額が増えます(追加の停止額がこれより少なければ、差はさらに大きくなります)。
働きながら年金を受け取るときの注意点
| 注意点 | 内容 |
|---|---|
| 止まった分は戻らない | 在職老齢年金で止まった年金は、あとから支払われない。老齢厚生年金を繰下げても、止まった分は増額の対象にならない(老齢基礎年金は老齢厚生年金とは別に繰下げを選べる) |
| 止まる額が変わる時期 | 総報酬月額相当額が変わった月、または退職日の翌月から |
| 70歳以上 | 厚生年金の保険料は払わない。ただし、70歳未満なら厚生年金の被保険者になる勤務条件(70歳以上被用者)で働く場合は、在職老齢年金の対象 |
| 厚生年金に入らない働き方 | 個人事業主として働く場合や、厚生年金の加入条件に当たらない短時間の働き方なら、在職老齢年金の対象にならない |
| 働いた分の年金 | 65歳以上70歳未満で毎年9月1日に厚生年金に加入していると、翌月の10月分から年金額が見直される(在職定時改定)。退職したときや70歳になったときも見直される |
出典:日本年金機構「在職老齢年金の計算方法」「年金の繰下げ受給」。
在職定時改定では、前年9月から当年8月までの加入期間が年金に足されます。たとえば65歳以降の12か月間に、標準報酬月額と標準賞与額を合わせた報酬が月平均40万円なら、老齢厚生年金は年約2.6万円(40万円×5.481/1000×12か月)増える計算です。働き続けるほど年金そのものも少しずつ増えます。
まとめ
- 在職老齢年金は、老齢厚生年金の月額+給料(賞与を含む月平均)が65万円を超えると、超えた分の半分の年金が止まる(2026年4月から。改正前は51万円)
- 老齢厚生年金が月15万円なら総報酬月額相当額が月50万円まで、月10万円なら月55万円まで、年金は全額もらえる
- 試算の12パターンで年金が止まるのは4パターンだけ。改正前は8パターンで止まっていた
- 老齢基礎年金は減らない。止まった年金は戻らず、老齢厚生年金を繰下げても止まった分は増えない
- 賞与がある人は「標準報酬月額+直近1年の標準賞与額÷12」で判定。月給40万円(標準報酬月額41万円)・賞与年120万円なら51万円
- 60〜64歳で高年齢雇用継続給付を受けると、年金がさらに最高で標準報酬月額の4%止まる(2025年4月1日より前に60歳になった人などは6%。加入期間の要件を満たした時期によって区分が異なることがある)
- 65歳以上70歳未満は、働いた分が毎年10月に年金額に反映される(在職定時改定)
よくある質問(FAQ)
Q. 在職老齢年金で年金が止まるのはいくらからですか?
A. 2026年4月からは、老齢厚生年金の月額(基本月額)と、給料と賞与の月平均(総報酬月額相当額)の合計が月65万円を超えると、超えた分の半分が止まります。老齢厚生年金が月15万円の人なら、総報酬月額相当額が月50万円を超えたところから止まり始めます。
Q. 老齢基礎年金も減りますか?
A. 減りません。在職老齢年金で老齢基礎年金が減ることはなく、給料に関係なく全額支給されます。ただし、老齢厚生年金が全額支給停止になる場合は、加給年金額も支給停止になります。
Q. 給料が増えて年金が減ると、働くだけ損になりませんか?
A. 年金の一部が止まっている範囲では、総報酬月額相当額が1万円増えると、止まる年金は5千円増えます。ただし、総報酬月額相当額の増え方は実際の給料の増え方と一致しないので、給料と年金の受取総額が必ず5千円増えるわけではありません。税金・社会保険料の変化も別に考える必要があります。
Q. 賞与も在職老齢年金の計算に入りますか?
A. 入ります。総報酬月額相当額は、その月の標準報酬月額に、その月以前1年間の標準賞与額の合計を12で割った額を足したものです。月給40万円(標準報酬月額41万円)でも、賞与が年120万円あれば総報酬月額相当額は51万円になります。
Q. 止まった年金は、退職したあとにもらえますか?
A. もらえません。在職老齢年金で止まった分はあとから支払われず、老齢厚生年金を繰下げても増額の対象になりません。退職して在職老齢年金の対象でなくなれば、原則として退職した翌月分から支給停止が解除されます(再就職して引き続き対象になる場合は、止まり続けることがあります)。
出典
- 在職老齢年金の計算方法(日本年金機構)
- 在職中の年金(在職老齢年金制度)(日本年金機構)
- 年金と雇用保険の高年齢雇用継続給付との調整(日本年金機構)
- 年金の繰下げ受給(日本年金機構)
- 年金用語集 報酬比例部分(日本年金機構)
確認日:2026年11月9日。試算の金額は、上記の計算式をもとに筆者が計算した目安です。
あわせて読みたい関連記事
- 【2026年】年金の繰下げ・繰上げは何歳まで生きれば得?70歳繰下げの分岐は額面81歳11か月、手取りで84〜85歳(働きながら繰下げる場合の注意点も確認できます)
- 【2026年度】定年後の健康保険はどれが安い?任意継続・国保・扶養を年収別に比較|2年目に国保へ切り替えると2年で約31万〜49万円安い(退職後の保険料も確認できます)
コメント