
情報更新日:2026年11月9日
70代になっても働く人が増えています。総務省の統計では、2025年に70〜74歳の36.2%が働いていて、過去最高でした。働く理由は人それぞれですが、年金だけでは生活費が足りない家計なら、足りない分を埋めるには毎月いくら稼げばよいのでしょうか。
この記事では、総務省の統計と、日本年金機構・国税庁・世田谷区の公式情報(確認日:2026年11月9日)をもとに、70代前半の夫婦(会社員と専業主婦・自営業)と単身(厚生年金中心・国民年金中心)が、平均的な生活費との差を働いて埋めるのに必要な給料と働く時間を、税金・保険料の増加も含めて試算しました。税金・保険料は2026年分の所得をもとに計算し、翌年度に反映される住民税・国保・介護保険料は2026年度の料率や段階表で代用した概算です。
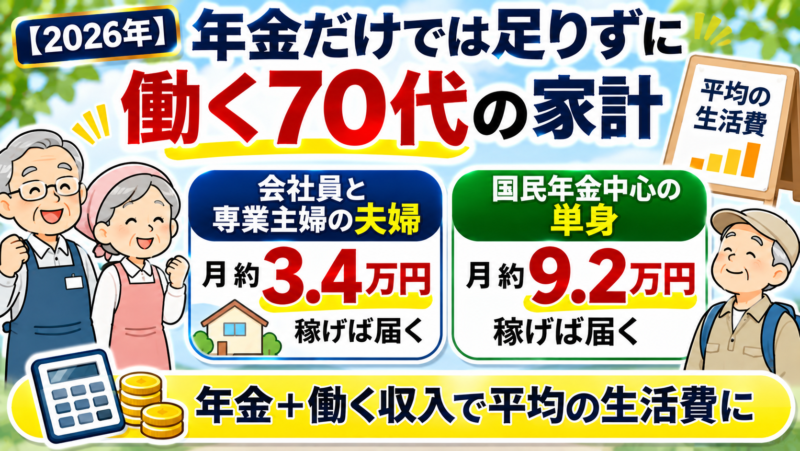
結論:会社員と専業主婦の夫婦なら月約3.4万円、国民年金中心の単身なら月約9.2万円働けば、平均的な生活費に届く
- 70〜74歳の就業率は36.2%、75歳以上でも12.6%(2025年)
- 給料が年74万1千円未満なら給与所得は0円で、税・保険料は増えない。それ以上になると、住民税がかからなくても介護保険料が上がる人がいる(すぐに増えるとは限らない)
- 自営業の夫婦は不足が月約14.6万円と大きく、夫婦2人で月約7.4万円ずつ働く必要がある
70代の何人に1人が働いている?
年齢別の就業率(2025年)
下の表の数値をグラフにしたもの。
| 年齢 | 就業率(2025年) |
|---|---|
| 65〜69歳 | 54.5% |
| 70〜74歳 | 36.2% |
| 75歳以上 | 12.6% |
| 65歳以上全体 | 26.0% |
出典:総務省統計局「統計からみた我が国の高齢者」(統計トピックスNo.149、2026年9月20日公表、労働力調査の2025年平均)。
70代前半では3人に1人以上が働いています。65歳以上の就業者は943万人で、役員を除く雇用者の76.1%がパート・アルバイトなどの非正規です。多いのは「卸売業,小売業」(131万人)と「医療,福祉」(122万人)です。
年金だけの家計はいくら足りない?
年金は、厚生労働省が示した経歴のタイプ別の年金月額(令和8年度)を使いました。生活費は、総務省「家計調査」(2025年)の65歳以上の夫婦のみの無職世帯・単身無職世帯の消費支出です。税金と保険料は、東京都世田谷区に住む72歳(夫婦は2人とも72歳)として計算しました。「自営業の夫婦」は、主に国民年金に加入してきた夫婦で、今は事業による所得がない前提です。年金生活者支援給付金は試算に含めていません。
| 世帯 | 年金(年額) | 税・保険料 | 年金の手取り | 生活費(消費支出) | 不足(年) |
|---|---|---|---|---|---|
| 夫婦・会社員と専業主婦 | 3,060,504円 | 296,679円 | 2,763,825円月230,319円 | 3,167,748円月263,979円 | 403,923円月33,660円 |
| 夫婦・自営業 | 1,503,408円 | 83,199円 | 1,420,209円月118,351円 | 3,167,748円月263,979円 | 1,747,539円月145,628円 |
| 単身・厚生年金中心 | 1,615,680円 | 120,850円 | 1,494,830円月124,569円 | 1,781,340円月148,445円 | 286,510円月23,876円 |
| 単身・国民年金中心 | 741,252円 | 41,599円 | 699,653円月58,304円 | 1,781,340円月148,445円 | 1,081,687円月90,141円 |
年金:会社員と専業主婦の夫婦=夫176,793円+妻78,249円(月額)、自営業の夫婦=夫63,513円+妻61,771円、単身・厚生年金中心=134,640円、単身・国民年金中心=61,771円(厚生労働省「令和8年度の年金額改定についてお知らせします」の経歴のタイプ別の年金月額)。生活費:夫婦は65歳以上の夫婦のみの無職世帯の消費支出263,979円(世帯主の平均年齢77.6歳)、単身は65歳以上の単身無職世帯の148,445円(平均年齢77.8歳)(月額、家計調査2025年)。どちらも72歳だけの平均ではない。税・保険料は所得税・住民税・国民健康保険料・介護保険料の合計。下段は月額(年額÷12、円未満四捨五入)。数値をもとに筆者計算。
会社員と専業主婦の夫婦でも、平均的な生活費には年約40万円(月約3.4万円)足りません。国民年金中心の単身は年約108万円(月約9.0万円)、自営業の夫婦は年約175万円(月約14.6万円)の不足です。年金額の差に加えて、税金や保険料の負担の差によっても、不足額は変わります。
働いて埋めるには、いくら稼げばいい?
不足分を、パートなどの給料で埋める場合です。給料が増えると、所得税・住民税・国民健康保険料・介護保険料も増えるので、その増加分も差し引いた手取りで不足を埋められる給料を計算しました。会社員と専業主婦の夫婦は夫だけが働き、自営業の夫婦は夫婦2人がそれぞれパートなどで同じ額ずつ給料を得るとしています。
平均的な生活費に届くのに必要な給料(月額)
下の表の「月あたり」をグラフにしたもの。
| 世帯 | 必要な給料(年) | 月あたり | 働く時間の目安(月) | 税・保険料の増加(年・世帯合計) |
|---|---|---|---|---|
| 夫婦・会社員と専業主婦 | 410,000円 | 34,167円 | 約27時間 | 0円 |
| 夫婦・自営業(1人あたり) | 890,000円 | 74,167円 | 約58時間 | 30,144円 |
| 単身・厚生年金中心 | 290,000円 | 24,167円 | 約19時間 | 0円 |
| 単身・国民年金中心 | 1,100,000円 | 91,667円 | 約72時間 | 15,072円 |
働く時間は、東京都の最低賃金(2026年10月1日から時給1,280円)で働いた場合。自営業の夫婦の給料・月あたり・働く時間は1人あたりで、税・保険料の増加は夫婦2人の合計。税・保険料の増加は、給料がない場合との差。必要な給料は、税・保険料の増加を差し引いた手取りが不足額を上回る金額を、年1万円単位で切り上げた目安。会社の健康保険に入らず、国民健康保険のまま働く前提。数値をもとに筆者計算。
会社員と専業主婦の夫婦なら、夫が月約3.4万円(最低賃金なら月約27時間、週6時間ほど)働けば平均的な生活費に届きます。国民年金中心の単身は月約9.2万円で、週17時間ほどの仕事が必要です。自営業の夫婦は、2人とも月約7.4万円ずつ働いて、ようやく平均の生活費に届く計算です。
給料が年74万1千円以上になると給与所得が発生する
給与所得控除(2026年分は給料が220万円以下なら74万円)があるので、給料が年74万1千円未満なら給与所得は0円で、税金と保険料は増えません(給与所得は給料が74万1千円以上で「給料-74万円」)。それ以上になると所得が生まれ、住民税がかからなくても、年金収入と所得の合計で決まる介護保険料の段階が上がることがあります。国民年金中心の単身で比べました。
| 給料(年) | 住民税 | 国民健康保険料 | 介護保険料 | 税・保険料の合計 | 手元に残る増加分 |
|---|---|---|---|---|---|
| 0円 | 0円 | 20,121円 | 21,478円 | 41,599円 | 0円 |
| 600,000円 | 0円 | 20,121円 | 21,478円 | 41,599円 | 600,000円 |
| 1,000,000円 | 0円 | 20,121円 | 36,550円 | 56,671円 | 984,928円 |
| 1,100,000円 | 0円 | 20,121円 | 36,550円 | 56,671円 | 1,084,928円 |
| 1,200,000円 | 5,000円 | 36,710円 | 86,664円 | 128,374円 | 1,113,225円 |
| 1,800,000円 | 43,400円 | 133,727円 | 86,664円 | 263,791円 | 1,577,808円 |
単身・国民年金中心(年金年741,252円)、世田谷区・72歳。給与所得は国税庁「No.1410 給与所得控除」の注(74万1,000円未満は0円)で計算。所得税はどの給料でも0円。国民健康保険料・介護保険料・住民税は2026年分の所得で決まる2027年度分を、2026年度の料率・基準で計算した目安。手元に残る増加分は、給料から税・保険料の増加を引いた額。数値をもとに筆者計算。
給料が年100万円になると、住民税は0円のままでも、介護保険料が年21,478円から年36,550円に上がります。年120万円になると住民税がかかるようになり、介護保険料は年86,664円になります。給料120万円のうち、税金と保険料の増加で約8.7万円が消え、手元に残る増加分は約111万円です。年110万円なら住民税がかからず、介護保険料の上がり方も小さいので、増加は1.5万円ほどで済みます。
70代で働くときに確認したいこと
| 確認すること | 内容 | この記事の試算との関係 |
|---|---|---|
| 会社の健康保険に入るか | 週20時間以上の勤務など一定の条件を満たすと、パートでも勤務先の健康保険に入ることがある。70歳以上は原則として厚生年金には入らないが、75歳未満なら健康保険の加入対象になる場合がある | 試算は国民健康保険のまま働く前提。会社の健康保険に入ると、国保ではなく給料にかかる健康保険料(介護保険料は別)になる |
| 年金生活者支援給付金 | 65歳以上で世帯全員が住民税非課税、前年の年金収入+その他の所得が82万6,500円以下などの人が受け取れる(82万6,500円を少し超える人には、補足的老齢年金生活者支援給付金がある) | 試算には含めていない。国民年金中心の単身(年金74万1,252円)は年金だけなら所得の条件に当てはまり得るが、給料が年110万円(給与所得36万円)になると条件を超える |
| 75歳からの医療保険 | 75歳になると国民健康保険から後期高齢者医療制度に移り、保険料の計算方法が変わる | 試算は72歳(国民健康保険) |
出典:日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用」「老齢(補足的老齢)年金生活者支援給付金」。
年金が少ない人ほど、働くことで年金生活者支援給付金や介護保険料の段階が変わり、給料がそのまま手元に残らないことがあります。働く時間を決める前に、勤め先の健康保険に入るかどうかと、給付金の対象から外れないかを確かめておくと、手取りの見込みがずれにくくなります。
まとめ
- 70〜74歳の就業率は36.2%、75歳以上は12.6%(2025年)。65歳以上の役員を除く雇用者の76.1%は非正規
- 年金だけでは、会社員と専業主婦の夫婦で年約40万円、国民年金中心の単身で年約108万円、自営業の夫婦で年約175万円、平均的な生活費に足りない
- 働いて埋めるなら、会社員と専業主婦の夫婦は月約3.4万円、国民年金中心の単身は月約9.2万円、自営業の夫婦は2人で月約7.4万円ずつ
- 給料が年74万1千円未満なら給与所得は0円で、税・保険料は増えない。それ以上でもすぐに増えるとは限らないが、住民税がかからなくても介護保険料の段階が上がることがある
- 週20時間以上などで会社の健康保険に入る場合や、年金生活者支援給付金を受け取っている場合は、手取りの計算が変わる
よくある質問(FAQ)
Q. 70代で働いている人はどのくらいいますか?
A. 総務省の統計では、2025年の就業率は70〜74歳で36.2%、75歳以上で12.6%で、いずれも過去最高です。65歳以上の就業者は943万人です。
Q. 年金だけで足りない分は、月いくら働けば埋まりますか?
A. 世田谷区に住む72歳の試算では、平均的な生活費(家計調査の消費支出)に届くまでに、会社員と専業主婦の夫婦なら給料が月約3.4万円、国民年金中心の単身なら月約9.2万円必要です。税金と保険料の増加分も差し引いて計算しています。
Q. 働くと年金生活者支援給付金はもらえなくなりますか?
A. 老齢年金生活者支援給付金は、世帯全員が住民税非課税で、前年の年金収入とその他の所得の合計が82万6,500円以下などの人が対象です。給料が増えて給与所得が生まれると、この条件を超えて受け取れなくなることがあります。
Q. 年金をもらいながら働くと、税金や保険料は増えますか?
A. 2026年分は、給料が年74万1千円未満なら給与所得が0円になるので、所得税・住民税・国民健康保険料・介護保険料は増えません。それ以上になると所得に応じて増え、住民税がかからなくても、年金収入と所得の合計で介護保険料の段階が上がることがあります。
出典
- 統計からみた我が国の高齢者(統計トピックスNo.149)(総務省統計局)
- 家計調査報告(家計収支編)2025年平均結果の概要(総務省統計局PDF)
- 令和8年度の年金額改定についてお知らせします(厚生労働省PDF)
- No.1410 給与所得控除(国税庁)
- No.1199 基礎控除(国税庁)
- No.1600 公的年金等の課税関係(国税庁)
- 令和9年度(令和8年分)から適用される個人市県民税の税制改正等について(仙台市)
- 住民税はどういう場合に非課税になりますか(港区)
- 国民健康保険料(世田谷区)
- 国民健康保険料の軽減・減免(世田谷区)
- 介護保険料額(世田谷区)
- 短時間労働者に対する健康保険・厚生年金保険の適用(日本年金機構)
- 老齢(補足的老齢)年金生活者支援給付金(日本年金機構)
- 東京都最低賃金の改正(東京労働局)
確認日:2026年11月9日。試算の金額は、上記の金額・料率をもとに筆者が計算した目安です。
あわせて読みたい関連記事
- 【2026年度】年金の平均額と老後の生活費を5つの世帯で比較|会社員と専業主婦の夫婦は月4.2万円不足、95歳までに約1,500万円(世帯別の年金額と生活費も確認できます)
- 【2026年度】年金生活者支援給付金はいくら?基準額は月5,620円、年金収入82.65万円以下が目安|もらえるかの判定と繰下げの注意点(年金が少ない人の給付金も確認できます)
コメント