
情報更新日:2026年11月8日
親から子へ財産を渡すとき、亡くなってから受け取れば相続税、生きているうちにもらえば贈与税がかかります。生前贈与は相続税を減らす方法としてよく知られていますが、2024年1月1日以後の贈与からルールが変わり、亡くなる前7年以内の贈与は相続財産に足し戻されるようになりました。毎年110万円ずつ渡すだけでは、思ったほど相続税が減らないことがあります。
この記事では、国税庁の公式情報(確認日:2026年11月8日)をもとに相続税と贈与税の仕組みを整理し、遺産5,000万円・1億円・2億円の家族(配偶者と子ども2人)で、生前贈与をした場合としない場合の相続税を試算しました。
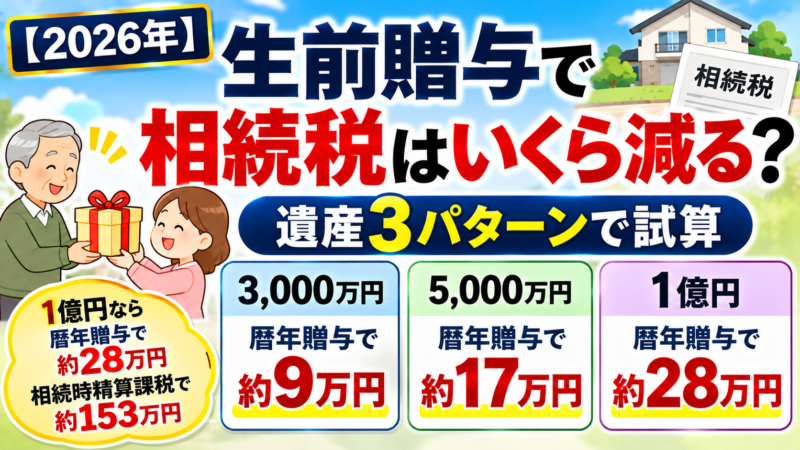
結論:遺産1億円なら、子2人に10年間110万円ずつ贈与すると相続税は家族で約28万〜153万円減る
- 配偶者と子ども2人なら、相続税の基礎控除は4,800万円
- 暦年贈与は亡くなる前7年以内の分が相続財産に足し戻されるので、10年続けても減るのは約28万円
- 相続時精算課税なら年110万円までは足し戻されず、約153万円減る(一度選ぶと暦年贈与に戻れない)
- 子ども2人だけが相続する場合は、同じ贈与で減る相続税が2倍以上になる
相続税の基本|配偶者と子2人なら基礎控除は4,800万円
相続税は、遺産の額(亡くなる前の贈与で足し戻すものなどを含めた課税価格の合計)から基礎控除(3,000万円+600万円×法定相続人の数)を引いた残りにかかります。配偶者と子ども2人なら、法定相続人は3人で基礎控除は4,800万円です。残りを法定相続分(配偶者2分の1、子ども各4分の1)で分けたとして税率を当てはめ、家族全体の相続税の総額を出します。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | — |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
出典:国税庁「No.4152 相続税の計算」「No.4155 相続税の税率」(令和8年4月1日現在法令等)。
配偶者には「配偶者の税額軽減」があり、実際に取得した遺産が1億6千万円か法定相続分のどちらか多い額までは相続税がかかりません(申告が必要)。配偶者が法定相続分の2分の1を相続すると、家族が実際に払う相続税は総額の半分になります。
| 遺産の額 | 課税遺産総額 | 相続税の総額 | 家族が払う相続税(配偶者が2分の1を取得) |
|---|---|---|---|
| 5,000万円 | 200万円 | 20万円 | 10万円 |
| 1億円 | 5,200万円 | 630万円 | 315万円 |
| 2億円 | 1億5,200万円 | 2,700万円 | 1,350万円 |
数値をもとに筆者計算。法定相続人は配偶者と子ども2人。生命保険金の非課税や小規模宅地等の特例などは考えていない。
遺産1億円の家族なら、相続税は総額630万円、配偶者の税額軽減を使うと子ども2人で315万円です。ここから、生前贈与でどれだけ減らせるかを見ていきます。
生前贈与は2つの方法から選ぶ
| 項目 | 暦年課税(暦年贈与) | 相続時精算課税 |
|---|---|---|
| 使える人 | 誰でも | 60歳以上の父母・祖父母から、18歳以上の子・孫へ(年齢は贈与の年の1月1日時点) |
| 贈与税がかからない枠 | もらう人1人につき、1年間にもらった合計110万円まで | 1年に110万円(基礎控除)+累計2,500万円(特別控除)。特別控除を使った分は、贈与税が0円でも亡くなったときに足し戻される |
| 枠を超えたときの税率 | 10〜55%(父母・祖父母から18歳以上なら特例税率) | 一律20% |
| 亡くなったときの足し戻し | 亡くなる前7年以内の贈与(延長された4年分は合計100万円を引く) | 110万円の基礎控除を超えた分をすべて(期間の制限なし) |
| 手続き | 110万円を超えた年は翌年2月1日〜3月15日に申告 | 最初の年に選択届出書を提出。110万円以下の年は申告不要 |
| 注意点 | — | 一度選ぶと、その贈与者からの贈与は暦年課税に戻せない |
出典:国税庁「No.4402 贈与税がかかる場合」「No.4408 贈与税の計算と税率(暦年課税)」「No.4103 相続時精算課税の選択」「No.4161 贈与財産の加算と税額控除(暦年課税)」。
足し戻しは3年から7年へ、段階的に延びる
| 亡くなった日 | 相続財産に足し戻す暦年贈与 |
|---|---|
| 2026年12月31日まで | 亡くなる前3年以内の贈与 |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日から亡くなった日までの贈与 |
| 2031年1月1日以後 | 亡くなる前7年以内の贈与 |
出典:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」。足し戻すのは相続や遺贈で財産を取得した人が受けた贈与。亡くなる前3年より前の分(延長された期間)は、贈与時の価額の合計から100万円を引いて足し戻す。足し戻した贈与にかかっていた贈与税は相続税から差し引かれる。
つまり、これから暦年贈与を始めても、亡くなる直前の7年分はほとんど相続財産に戻ります。暦年贈与で相続税を減らせるのは、亡くなる7年より前に渡した分と、相続人ではない人(孫など)に渡した分が中心です。
試算:子2人に10年間、毎年110万円ずつ贈与したら
2027年から2036年まで、子ども2人に毎年12月に110万円ずつ(10年で計2,200万円)現金を贈与し、2037年6月に亡くなった場合です。暦年贈与なら亡くなる前7年分(2030〜2036年の1人770万円。うち2034年6月より前の4年分440万円は100万円を引くので、足し戻すのは1人670万円)が足し戻されます。相続時精算課税なら、年110万円の基礎控除の範囲なので足し戻しはありません。相続時精算課税は、贈与を始める2027年の1月1日時点で親が60歳以上・子どもが18歳以上で、選択届出書を期限内に出したとします。子どもは同じ年にほかの人から贈与を受けておらず、亡くなったときに残った遺産は法定相続分どおり(配偶者2分の1、子ども各4分の1)に分けるとします。
子2人に10年間110万円ずつ贈与した場合の、家族が払う相続税
贈与しない暦年贈与(子)相続時精算課税
下の表の遺産1億円・2億円の数値をグラフにしたもの。孫2人への暦年贈与は相続時精算課税と同じ額になる。
| 遺産の額(贈与前) | 贈与しない | 暦年贈与(子2人) | 相続時精算課税(子2人) | 暦年贈与(孫2人) |
|---|---|---|---|---|
| 5,000万円 | 10万円 | 0円−10万円 | 0円−10万円 | 0円−10万円 |
| 1億円 | 315万円 | 約287万円−約28万円 | 162.5万円−152.5万円 | 162.5万円−152.5万円 |
| 2億円 | 1,350万円 | 約1,329万円−約21万円 | 1,075万円−275万円 | 1,075万円−275万円 |
家族が払う相続税(配偶者が亡くなった時点の遺産の2分の1を相続し、配偶者の税額軽減を使った場合)。数値をもとに筆者計算。暦年贈与は、足し戻した贈与が子どもの課税価格に加わるため、配偶者の取得割合が2分の1より小さくなる(遺産1億円で約43%)。配偶者が足し戻し後の課税価格の2分の1を取得する分け方なら、暦年贈与でも遺産1億円で64.5万円、2億円で107.5万円減る。贈与した現金はそのまま遺産から減り、運用益は考えていない。孫2人の例は、孫が相続や遺贈(死亡保険金を含む)で財産を受け取らない場合。贈与税はどの方法も0円(同じ年にほかの贈与を受けていない場合)。
遺産1億円の家族では、暦年贈与で減る相続税は約28万円ですが、相続時精算課税なら152.5万円で、5倍以上の差がつきます。暦年贈与は渡した2,200万円のうち1,340万円が足し戻され、その分は子どもの課税価格に加わるので、配偶者の税額軽減も効きにくくなるためです。同じ金額を相続人ではない孫に贈与すれば、足し戻しがないので相続時精算課税と同じだけ減ります。なお、暦年贈与で減る額は遺産2億円(約21万円)のほうが1億円(約28万円)より小さくなります。足し戻した贈与で子どもの課税価格の割合が増え、配偶者の税額軽減で減る分も変わるためです。
- 遺産5,000万円の家族:もともと相続税は10万円だけで、どの方法でも0円になります。基礎控除(4,800万円)に近い人は、贈与で減る相続税はわずかです。
- 相続時精算課税の注意:基礎控除の110万円を超えて贈与すると、超えた分は相続財産に足し戻されます。また、一度選ぶと同じ贈与者からは暦年贈与に戻れません。
- 配偶者がいる家族の注意:この試算は最初の相続だけです。配偶者が亡くなったときの相続(二次相続)では配偶者の税額軽減がないので、配偶者が多く相続するほど二次相続の税金が増えることがあります。
子ども2人だけが相続するなら、減る相続税は2倍以上
配偶者がすでに亡くなっていて子ども2人だけが相続する場合(二次相続など)は、基礎控除が4,200万円に下がり、配偶者の税額軽減もありません。同じ条件(子2人に10年間110万円ずつ贈与)で計算し直すと、次のようになります。
子ども2人だけが相続する場合の相続税(子2人に10年間110万円ずつ贈与)
贈与しない暦年贈与(子)相続時精算課税
下の表の遺産1億円・2億円の数値をグラフにしたもの。
| 遺産の額(贈与前) | 贈与しない | 暦年贈与(子2人) | 相続時精算課税(子2人) |
|---|---|---|---|
| 5,000万円 | 80万円 | 0円−80万円 | 0円−80万円 |
| 1億円 | 770万円 | 641万円−129万円 | 440万円−330万円 |
| 2億円 | 3,340万円 | 3,082万円−258万円 | 2,680万円−660万円 |
子ども2人が2分の1ずつ相続する場合の相続税の合計。数値をもとに筆者計算。贈与の時期・亡くなった時期と足し戻しの額は上の試算と同じ。
遺産1億円なら、暦年贈与で129万円、相続時精算課税で330万円減り、配偶者がいる場合(約28万円・152.5万円)の2倍以上です。配偶者の税額軽減がない分、遺産を減らした効果がそのまま相続税に出るためです。子どもだけが相続する家族ほど、生前贈与を早く始める意味が大きくなります。
1年にいくらまで贈与する?暦年贈与の贈与税
暦年贈与は110万円を超えると贈与税がかかりますが、父母・祖父母から18歳以上の子・孫への贈与には、低めの特例税率が使えます。1年の贈与額ごとの贈与税は次のとおりです。
1年の贈与額ごとの贈与税(特例税率)
下の表の数値(贈与税0円の110万円を除く)をグラフにしたもの。括弧内は贈与額に対する負担率。
| 1年に贈与する額 | 贈与税 | 贈与額に対する負担率 |
|---|---|---|
| 110万円 | 0円 | 0% |
| 200万円 | 9万円 | 4.5% |
| 310万円 | 20万円 | 6.5% |
| 500万円 | 48.5万円 | 9.7% |
| 1,000万円 | 177万円 | 17.7% |
特例税率(直系尊属から贈与の年の1月1日に18歳以上の人への贈与)で筆者計算。出典:国税庁「No.4408 贈与税の計算と税率(暦年課税)」。
年310万円なら贈与税は20万円で、負担は6.5%です。ただし、110万円を超えた部分にかかる税率は10%で、贈与額が増えるほど上がります。110万円を超えて贈与するかどうかは、この税率と、遺産が減ったときに相続税がどれだけ減るかを比べて決めます。
110万円を超えて贈与するなら、相続税の減り方と比べる
| 遺産の額 | 配偶者と子2人:遺産が100万円減ると減る相続税 | 配偶者と子2人:1人あたり1年の贈与の目安 | 子2人だけ:遺産が100万円減ると減る相続税 | 子2人だけ:1人あたり1年の贈与の目安 |
|---|---|---|---|---|
| 5,000万円 | 5万円(5%) | 110万円まで | 10万円(10%) | 110万円まで |
| 1億円 | 7.5万円(7.5%) | 110万円まで | 15万円(15%) | 310万円まで |
| 2億円 | 12.5万円(12.5%) | 310万円まで | 30万円(30%) | 710万円まで |
数値をもとに筆者計算。「贈与の目安」は、110万円を超えた部分にかかる贈与税の税率(特例税率で310万円までは10%、510万円までは15%、710万円までは20%、1,110万円までは30%)が、相続税の減り方を下回る1年の贈与額。遺産が減ると相続税の減り方も小さくなるため、贈与を始める時点の遺産で見た目安。
配偶者と子ども2人で遺産1億円の家族は、遺産が100万円減っても相続税は7.5万円しか減りません。110万円を超えた分には10%の贈与税がかかるので、110万円までに抑えるほうが税金の合計は少なくなります。遺産2億円なら年310万円まで、子ども2人だけが相続する遺産2億円なら年710万円までは、贈与税を払って渡すほうが税金の合計が少なくなる計算です。ただし、亡くなる前7年以内の贈与は足し戻されて相続税で精算されます(足し戻した分の贈与税は相続税から差し引かれます)。延長された4年分は合計100万円を引くので7年以内でも少し差は残りますが、差の大部分が出るのは亡くなる7年より前の贈与です。
贈与税がかからない特例
| 特例 | 非課税の額 | 期限・条件 |
|---|---|---|
| 住宅取得等資金の贈与(父母・祖父母から) | 省エネ等住宅1,000万円、それ以外500万円 | 2026年12月31日までの贈与。受け取る人は18歳以上で、合計所得金額2,000万円以下など。申告が必要 |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 2027年3月31日まで。金融機関で専用の口座を開く |
| 教育資金の一括贈与 | 1,500万円 | 2026年3月31日で終了(それまでに受けた分は引き続き特例の対象) |
| 贈与税の配偶者控除(夫婦間) | 110万円とは別に2,000万円 | 婚姻期間20年以上の夫婦で、居住用の不動産かその購入資金。同じ配偶者から一生に1回。申告が必要 |
出典:国税庁「No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税」「No.4511 結婚・子育て資金の一括贈与」「No.4510 教育資金の一括贈与」「No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除」。
これらの特例で非課税になった分は、亡くなったときの足し戻しの対象になりません(一括贈与の口座に残っている額は、相続財産とみなされることがあります)。家を買う子どもへの住宅資金は、期限内なら最大1,000万円を相続財産から外せる大きな枠です。
生前贈与で気をつけたいこと|名義預金と生命保険金
| 気をつけること | どうなるか | 確認すること |
|---|---|---|
| 子ども名義の口座に入れただけの預金(名義預金) | 名義にかかわらず、親が資金を出していて親の財産と認められる預貯金は、相続税の対象になる | 贈与は、あげる人が与える意思を示し、もらう人が受け入れて成り立つ契約(民法549条)。もらう人(未成年なら親などの法定代理人)が受け入れたか、その後は誰が管理しているか |
| 孫が死亡保険金の受取人になっている | 亡くなった人が保険料を払っていた保険の死亡保険金は、遺贈で取得したものとみなされる(相続税法3条)。孫への暦年贈与も亡くなる前7年以内の分が足し戻され、孫の相続税は原則2割加算になる(代襲相続人になっている孫は対象外) | 孫への暦年贈与で足し戻しを避けたいなら、保険の受取人や遺言で孫が財産を受け取らないか |
| 死亡保険金の非課税枠 | 相続人が受け取る死亡保険金は「500万円×法定相続人の数」まで非課税。配偶者と子2人なら1,500万円 | 相続人ではない孫などが受け取った保険金には使えない |
出典:国税庁「相続税の申告のしかた(令和8年分用)」「No.4114 相続税の課税対象になる死亡保険金」「No.4157 相続税額の2割加算」「No.4161 贈与財産の加算と税額控除(暦年課税)」、相続税法第3条、民法第549条。
死亡保険金の非課税枠は、生前贈与と同じように相続税を減らせます。遺産1億円・配偶者と子ども2人の家族で、預金のうち1,500万円を子どもが受取人の死亡保険(保険金1,500万円)に替えておくと、家族が払う相続税は約206万円になり、約109万円減ります。10年間の暦年贈与(約28万円減)より大きく、暦年贈与のような足し戻しもありません。
数値をもとに筆者計算。保険料1,500万円は遺産から減り、保険金1,500万円を子ども2人が受け取る場合(保険料と同じ額の死亡保険金が出る契約と仮定。実際の契約では一致しないことがある)。配偶者が残った遺産の2分の1を相続し、配偶者の税額軽減を使ったとして計算。生前贈与の試算(2,200万円)とは動かす金額が違う。
手続きと期限
| 手続き | 期限 |
|---|---|
| 暦年贈与で110万円を超えた年の贈与税の申告・納税 | 贈与を受けた年の翌年2月1日〜3月15日 |
| 相続時精算課税を選ぶ(選択届出書) | 最初に贈与を受けた年の翌年2月1日〜3月15日 |
| 住宅取得等資金・配偶者控除の申告 | 贈与を受けた年の翌年2月1日〜3月15日(贈与税が0円でも申告が必要) |
| 相続税の申告・納税 | 亡くなったことを知った日の翌日から10か月以内(足し戻す贈与などを含めた課税価格の合計が基礎控除以下なら不要。配偶者の税額軽減などを使って0円になる場合は申告が必要) |
出典:国税庁「No.4402」「No.4103」「No.4508」「No.4452」「No.4205 相続税の申告と納税」「No.4158 配偶者の税額の軽減」。
まとめ
- 配偶者と子ども2人なら基礎控除は4,800万円(足し戻す贈与を含めた課税価格で判定)。遺産1億円なら家族で315万円(配偶者の税額軽減を使った場合)
- 暦年贈与は亡くなる前7年以内の分が足し戻される(2031年以後に亡くなった場合)。試算では10年間の贈与でも相続税は約28万円しか減らない
- 相続時精算課税なら年110万円までは足し戻されず、同じ贈与で約153万円減った。ただし一度選ぶと暦年贈与に戻れない
- 子ども2人だけが相続する場合は、同じ贈与で減る相続税が2倍以上(遺産1億円で129万〜330万円)
- 110万円を超えて贈与するかは、遺産が100万円減ったときに減る相続税と、贈与税の税率を比べる。配偶者と子2人で遺産1億円なら110万円までが目安
- 相続人ではない孫への暦年贈与や、住宅取得等資金などの特例は足し戻しの対象外。ただし孫が死亡保険金を受け取ると足し戻される
- 子ども名義の口座に入れただけの預金は、親の財産として相続税の対象になることがある
- 家族の遺産・年齢・二次相続によって有利な方法は変わるので、大きな額を動かす前に税務署や税理士に確認する
よくある質問(FAQ)
Q. 毎年110万円ずつ贈与すれば相続税はかかりませんか?
A. 暦年課税では、受け取る人が1年間にもらった贈与の合計が110万円以下なら贈与税はかかりませんが、相続税が減るとは限りません。2024年1月1日以後の暦年贈与は、亡くなる前7年以内の分(2031年以後に亡くなった場合)が相続財産に足し戻されます。遺産1億円・配偶者と子ども2人の試算では、子2人に10年間110万円ずつ贈与しても相続税は約28万円しか減りませんでした。
Q. 相続時精算課税と暦年贈与はどちらが得ですか?
A. 年110万円以内で長く贈与するなら、足し戻しがない相続時精算課税のほうが相続税は減りやすくなります。遺産1億円の試算では、暦年贈与で約28万円、相続時精算課税で約153万円減りました。ただし相続時精算課税は、一度選ぶと同じ贈与者からは暦年贈与に戻れず、110万円を超えた分は相続財産に足し戻されます。
Q. 孫への贈与も足し戻されますか?
A. 足し戻されるのは、相続や遺贈で財産を取得した人が受けた暦年贈与です。孫が相続人でなく、遺言による遺贈や死亡保険金の受け取りもなければ、孫への暦年贈与は足し戻されません。
Q. 110万円を超えて贈与したほうが得ですか?
A. 家族の相続税がどれだけ減るかによります。配偶者と子ども2人で遺産1億円なら、遺産が100万円減っても相続税は7.5万円しか減らず、110万円を超えた分にかかる贈与税(10%)のほうが高くなります。遺産2億円なら年310万円、子ども2人だけが相続する遺産2億円なら年710万円までが目安です(亡くなる7年より前の贈与の場合)。
Q. 子ども名義の口座に毎年お金を移せば贈与になりますか?
A. 子ども名義の口座でも、贈与の合意がなく、実際には親が管理する親の財産と認められる場合は、相続税の対象になります。贈与は、あげる人が与える意思を示し、もらう人が受け入れて成り立つ契約で(民法549条)、成り立ったかどうかは、もらう人(未成年なら親などの法定代理人)の受諾や、その後の管理状況から判断されます。国税庁も、家族名義の預貯金でも亡くなった人の財産と認められるものは相続税の申告に含めるよう案内しています。
Q. 相続税の基礎控除はいくらですか?
A. 3,000万円+600万円×法定相続人の数です。配偶者と子ども2人なら4,800万円、子ども2人だけなら4,200万円です。亡くなる前の贈与で足し戻すものなどを含めた課税価格の合計がこれ以下なら、相続税の申告も納税も必要ありません。
Q. 贈与税の申告はいつ必要ですか?
A. 暦年贈与で1年にもらった額が110万円を超えたとき、相続時精算課税を初めて選ぶとき、住宅取得等資金の非課税や配偶者控除を使うときは、贈与を受けた年の翌年2月1日から3月15日までに申告(届出)します。
Q. 教育資金の一括贈与はまだ使えますか?
A. 教育資金の一括贈与の非課税は、2026年3月31日で終了しました。それまでに受けた分には引き続き特例が適用されます。結婚・子育て資金の一括贈与は2027年3月31日まで、住宅取得等資金の贈与の非課税は2026年12月31日の贈与までです。
出典
- No.4152 相続税の計算(国税庁)
- No.4155 相続税の税率(国税庁)
- No.4158 配偶者の税額の軽減(国税庁)
- No.4161 贈与財産の加算と税額控除(暦年課税)(国税庁)
- No.4103 相続時精算課税の選択(国税庁)
- No.4402 贈与税がかかる場合(国税庁)
- No.4408 贈与税の計算と税率(暦年課税)(国税庁)
- No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(国税庁)
- No.4511 結婚・子育て資金の一括贈与(国税庁)
- No.4510 教育資金の一括贈与(国税庁)
- No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除(国税庁)
- No.4205 相続税の申告と納税(国税庁)
- No.4157 相続税額の2割加算(国税庁)
- No.4114 相続税の課税対象になる死亡保険金(国税庁)
- 相続税の申告のしかた(令和8年分用)(国税庁)
- 相続税法(e-Gov法令検索)
- 民法(e-Gov法令検索)
確認日:2026年11月8日(国税庁のページはいずれも令和8年4月1日現在法令等)。遺産額別・方法別の税額は、上記の税率表をもとに筆者が計算した目安です。
あわせて読みたい関連記事
- 【2027年開始】こどもNISAとは?10月1日の口座受付から12歳以降の払出しまで準備を時系列で解説(祖父母が孫の口座に入れるお金と贈与税の関係を確認できます)
コメント